有償支給と無償支給の違い。客先支給材があるときの見積の立て方
「材料はこちらで支給しますので、加工だけお願いします」。 そう言われたとき、少しほっとする一方で、見積の前で手が止まることがあります。
材料費は乗せていいのか、乗せてはいけないのか。 そもそもこの材料は、うちが買うのか、預かるだけなのか。 注文書を見返しても、そこまでは書かれていない——。
これは、確認を怠ったから起きることではありません。支給材の話は口頭で進むことが多く、お客さん側も「当然わかっているもの」として細かく書かない場面が多いからです。
この記事では、有償支給と無償支給の違いと、どちらの場合でも見積に乗せておきたいものを、一緒に整理します。
結論:支給材のある仕事は、①「有償支給か無償支給か」を受注のときに文字で確認する → ②無償なら材料費は乗せず、有償なら材料費を仕入として乗せる → ③どちらでも「受入検査・保管の手間」を1行足す、の順で考えると迷いません。あわせて「支給数量に予備が付くか」「不良を出したときの材料はどちら持ちか」の2つを聞いておくと、あとで困りにくくなります。
何が起きているか
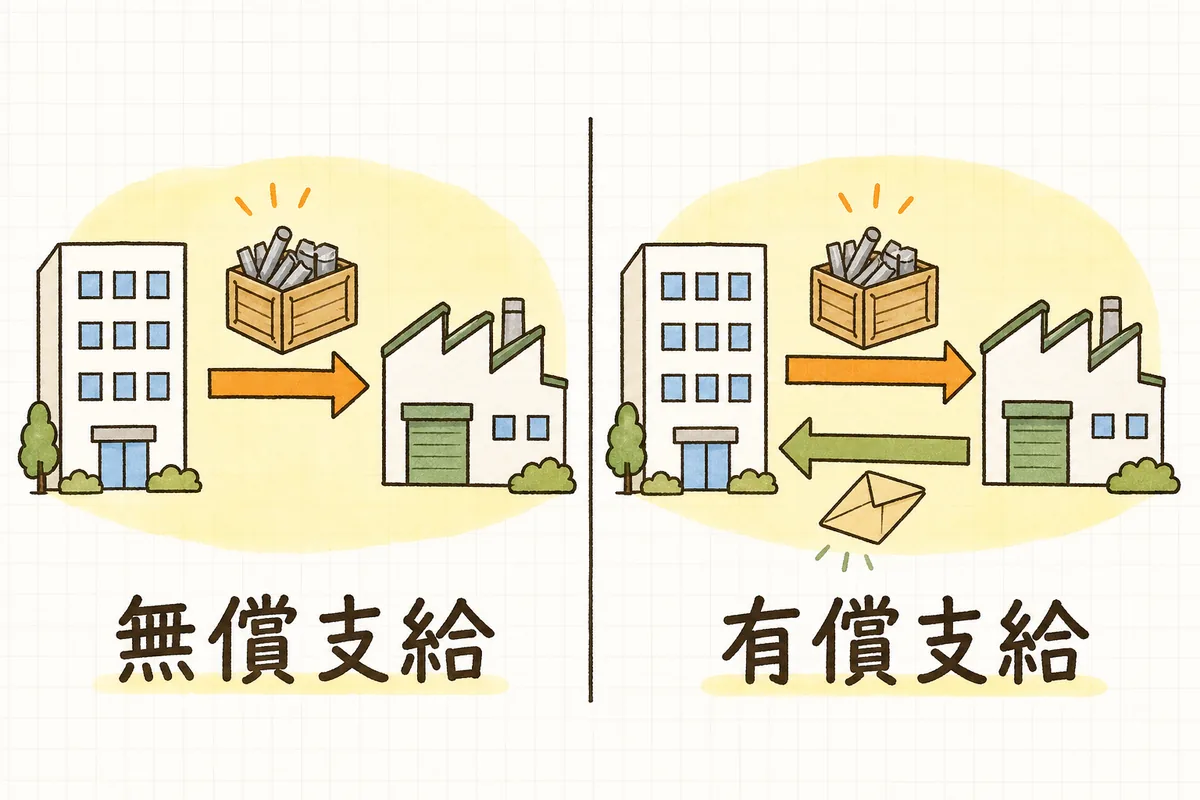
有償支給と無償支給は、言葉が一文字違いなのに、お金の流れがまったく違います。
- 無償支給:材料はお客さんのもののまま、加工のために預かる形。材料代のやりとりは発生しない。自社が請求するのは加工賃だけ。
- 有償支給:材料をお客さんから買い取って加工し、製品としてお客さんに売り返す形。材料代を自社が支払い、その分も含めた金額を請求する。
ここが入れ替わると、見積は静かにずれます。
- 無償支給なのに材料費を乗せてしまう → 金額が高く見えて、理由もわからないまま失注する
- 有償支給なのに材料費を乗せ忘れる → 材料代を自社が払ったまま回収できない
- どちらの場合も、支給材の受入検査・数量確認・保管にかかる手間が値づけから抜けている
とくに三つ目は、有償・無償に関係なく起こります。材料をこちらで買っていないと、「材料まわりの仕事はしていない」感覚になりやすいからです。実際には、届いた箱を開けて数を数え、キズや寸法を見て、置き場を空けて保管する——ここまでは確かに自社の手が動いています。
具体例:見た目の金額は違っても、自社に残る取り分は近い
ブラケット部品を100個加工する仕事で考えてみます。数字はわかりやすさのための例です。
- 材料:1個あたり500円
- 自社の加工賃:1個あたり800円
- 支給材の受入検査・数量確認・保管の手間:1ロット3,000円(100個なら1個あたり30円)
この条件で、3つのパターンを並べます。
| パターン | 見積単価の内訳 | 単価 | 100個の合計 |
|---|---|---|---|
| A:自社で材料を買う | 材料500+加工800 | 1,300円 | 130,000円 |
| B:無償支給 | 加工800+受入・保管30 | 830円 | 83,000円 |
| C:有償支給 | 材料500+加工800+受入・保管30 | 1,330円 | 133,000円 |
金額だけ見ると、Bの83,000円がずいぶん小さく見えます。 でも、そこから自社が材料の仕入に払った分を引いて、手元に残る取り分を出すと景色が変わります。
- A:130,000円 − 材料の仕入50,000円 = 80,000円
- B:83,000円 − 材料の仕入0円 = 83,000円
- C:133,000円 − 材料の仕入50,000円 = 83,000円
3つとも、だいたい同じところに着地します。BとCがAより3,000円多いのは、受入検査・保管の手間を1行足した分です。
つまり、支給材のある仕事は「売上が小さい仕事」ではありません。材料費が自社の売上を通らないぶん、金額が小さく見えているだけです。
有償支給の材料単価がお客さんの購買力で安く、たとえば1個450円だったとしても同じです。450+800+30=1,280円、100個で128,000円。ここから仕入45,000円を引けば、残るのはやはり83,000円。材料の単価が動いても、自社の取り分は「加工賃+手間」で決まります。
見積と利益に与える影響
この見え方の違いは、社内の判断にも効いてきます。
売上金額だけで仕事を並べると、無償支給の仕事はいつも下のほうに来ます。「この客先は金額が小さいから」と優先順位を下げてしまうと、実は取り分の大きい仕事を後回しにしていた、ということが起こります。仕事を比べるときは、売上ではなく材料を引いたあとの取り分で並べたほうが、判断を間違えにくくなります。
もうひとつ、支給材ならではの気をつけどころが不良を出したときの材料です。
無償支給の材料をこちらの加工でダメにしてしまった場合、その材料代をどちらが持つかは、契約や取り決めによって変わります。ここを決めずに進めていると、いざというときの話し合いがつらくなります。
先ほどの例で、支給材が1個5,000円の鋳物だったとします。加工賃側の取り分は100個で83,000円。ここで1個を不良にして材料代を弁償すると、5,000円。取り分のおよそ6%が消える計算です。 数の少ない高価な支給材ほど、この1個が効いてきます。
だからこそ、受注のときに次の2つだけは聞いておきたいところです。
- 支給数量に予備が付くか(100個の注文に対して支給が100個ちょうどか、102個か)
- 加工中の不良で材料を使ってしまったとき、材料はどちら持ちか
聞きにくい話に感じるかもしれませんが、これは値切りの話ではなく段取りの話です。「万一のときに慌てないよう、先に確認させてください」と前置きすれば、たいていは普通に答えてもらえます。
なお、有償支給を帳簿でどう扱うか(仕入や在庫の計上、消費税の扱いなど)は、会社の状況によって変わります。見積の立て方は現場で決められますが、経理の処理は顧問の税理士さんに一度確認しておくと安心です。
明日やること
全部の見積を今日直す必要はありません。まずは支給材のある仕事をひとつ選んで、次の順に見てみましょう。
- 注文書・仕様書・メールを開いて、「有償」「無償」の文字を探す。書いてあればそれが答えです。
- どこにも書かれていなければ、次のやりとりのついでに一言確認する。「材料は弊社で買い取る形か、お預かりする形か、確認させてください」で十分です。
- 確認できたことを、見積メモか台帳に文字で残す。次に同じ品番が来たとき、また迷わずに済みます。
- 見積に「支給材受入・保管費」の行を足す。1ロットいくらの固定額でも、1個あたり何円でも構いません。自社の見積書になじむ形で決めておきます。
金額の決め方に正解はありません。箱を開けて数を数え、検査して、置き場に運ぶ。その作業に何分かかっているかを一度だけ測って、時間チャージを掛ければ、根拠のある数字になります。測る時間が取れなければ、「1ロット○○円」と仮置きして、次から直していけば十分です。
支給材があるときのチェックリスト
まず1つだけやるなら、これだけで十分です。
- その支給材が「有償支給」か「無償支給」か、文字で確認できているか
ここさえはっきりしていれば、見積の大きなずれは防げます。 残りは、時間が取れるときに少しずつで大丈夫です。
慣れてきたら確認:
- 無償支給なのに、材料費を見積に乗せていないか
- 有償支給なのに、材料の仕入分を見積に乗せ忘れていないか
- 受入検査・数量確認・保管の手間を1行足しているか
- 支給数量に予備が付くか確認しているか
- 加工中の不良で材料を使ったとき、どちら持ちかを確認しているか
- 支給材が届く日と、着手できる日を握れているか
- 支給材の仕事を、売上金額だけで小さい仕事と見なしていないか
ひとつの品番について、この行が整うだけでも、次の見積はずいぶん楽になります。
よければ、こちらも
- 支給材が届かないときの段取りは、支給品・支給材の遅れで工程を止めない、確認と連絡の段取り で整理しています。
- 見積から抜けやすい原価の見つけ方は、原価の見せ込みを防ぐ考え方 もあわせてどうぞ。
- 受入検査でどこまで見るかは、受入検査で見るポイント にまとめています。
- 手間を金額に直す土台になる賃率は、加工賃の時間チャージを自社で計算する手順 で計算できます。
支給材のある仕事は、材料を選ぶところから任される仕事とは別の難しさがあります。 自分の手が届かないところで決まったものを受け取って、それでも品質と納期は自社が背負う。その気の使い方は、外からは見えにくいものです。
有償か無償か、たった一言の確認です。 でもその一言を聞けるようになると、見積の前で手が止まる時間はぐっと短くなります。
今日この記事を開いて、支給材の扱いを確かめようとしているなら、その見積はもう、去年より確かなものになっています。