不良・手直しのロス率を見積に織り込む。作り直し分で利益を削らない方法
50個の注文でした。
見積は、1個あたりの材料費と加工時間を積み上げて、きちんと出しました。段取りも入れた。付帯作業も入れた。今回はぬかりがないはずでした。
ところが、終わってみると材料は53本ぶん使っていて、手直しの箱には5個が入っていました。バリが残っていたもの、面に小さな打痕がついたもの。どれも手直しで規格に戻して、納期にも間に合いました。お客さんから見れば、何も起きていない仕事です。
でも、その3本ぶんの材料と加工時間、手直しの30分は、見積のどこにも行がありません。
これは、腕が悪かったという話ではありません。 不良をゼロにできる工程は、どこにもありません。問題は、不良が出ること自体ではなく、見積の式が「1個も失敗しない前提」でできていることのほうです。
この記事でやりたいのは、その式に「ロス率」の欄をひとつ足すことです。過去の記録から率を出して、単価に織り込む。電卓ひとつで足ります。
結論:不良・手直しのロスは、①過去3か月の投入数・廃却数・手直し数を拾う → ②廃却率と手直し率を分けて出す → ③廃却ぶんは「÷(1−廃却率)」で、手直しぶんは「手直し率×手直し時間」で単価に足す — この順番で見積に織り込めます。いちばん大事なのは、廃却と手直しを分けることです。混ぜると、どちらの数字も合わなくなります。
進め方は、こうです。
- 過去3か月の投入数・廃却数・手直し数を拾う
- 廃却率と手直し率を、分けて出す
- 廃却ぶんを「÷(1−廃却率)」で単価に織り込む
- 手直しぶんを時間で足す
- 小ロットだけは率ではなく「予備◯個」で考える
いちばん手間がかかるのは1番で、いちばん効くのは2番です。
何が起きているか — 見積の式に「失敗」の行がない
まず、言葉をそろえておきます。
この記事で言うロス率とは、良品を1個つくるために、余分に失っている材料・時間の割合のことです。中身は2種類あります。
- 廃却(はいきゃく):直せずに捨てる不良。材料も、それまでの加工時間も、まるごと失う
- 手直し:直せば良品に戻る不良。材料は失わないが、直す時間を使う
どちらも「不良」とひとまとめに呼ばれがちですが、原価への効き方がまったく違います。 廃却は1個ぶんの原価を丸ごと失い、手直しは数分の時間だけを失います。ここを分けるのが、この記事のいちばんのポイントです。
手直しか作り直しかの判断そのものは、手直しか作り直しか。不良が出た日の判断の順番と記録の残し方にまとめました。この記事は、その判断の結果を見積に戻す話です。
なぜ見積から抜けるのか
ロスが見積から抜けるのには、理由があります。
1. 見積は「1個」を出発点にしている
材料費も加工時間も、「この部品を1個つくるには」で積み上げます。その式の中に、失敗する1個は出てきません。図面にも「何%は不良になる」とは書いてありません。
2. 不良を前提にするのは、気が引ける
「不良が出る前提で見積を組む」と言うと、手を抜く宣言のように聞こえます。だから、書かない。でも実際は逆で、率を知っているのは、自分たちの工程をよく見ている証拠です。
3. 率を出す材料が、手元にない
不良は出るたびに直して、そのまま流れていきます。何個投入して何個捨てたかが残っていなければ、率は出せません。まだ記録がない場合は、不良率を記録して傾向をつかむ、簡単な集計の始め方から始めれば大丈夫です。紙1枚で十分です。
材料の端材や切り代のロスは、材料費の歩留まりと端材ロスを見積に織り込む方法で扱っています。あちらは「形をつくるために必ず出る削りしろ」、この記事は「失敗したぶん」です。両方を分けて持つと、どこで失っているかが見えやすくなります。
具体例 — 部品Bで、ロス率を単価に織り込んでみる
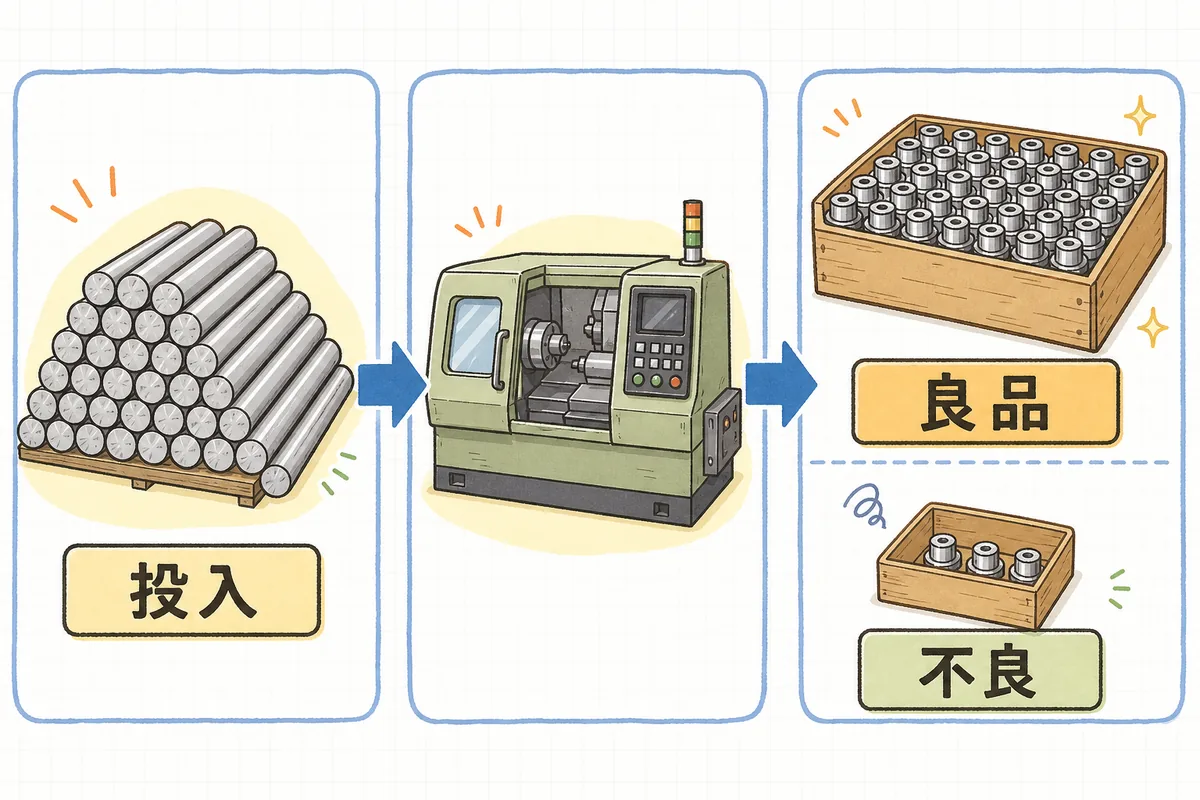
ある現場の部品Bで、実際に計算してみます。時間チャージは1時間3,600円(1分あたり60円)とします。自社のチャージの出し方は加工賃の「時間チャージ」を自社で計算する手順にあります。
部品Bの1個あたりの原価(ロスを入れる前)
| 項目 | 金額 |
|---|---|
| 材料費 | 600円 |
| 加工賃(20分 × 60円) | 1,200円 |
| 合計 | 1,800円 |
手順1〜2:実績から、廃却率と手直し率を出す
過去3か月、部品Bと似た品物(同じ材質・同じくらいの公差)の記録を拾ってみたら、こうでした。
| 項目 | 数 |
|---|---|
| 投入数 | 750個 |
| 廃却(捨てた) | 30個 |
| 手直し(直して良品にした) | 75個 |
| 手直し1回あたりの時間 | 約6分 |
率は、投入数で割ります。
廃却率 = 30 ÷ 750 = 4%
手直し率 = 75 ÷ 750 = 10%
この数字はあくまで一例です。業界の平均や目安ではありません。 自社の、似た品物の実績で出し直してください。
手順3:廃却ぶんは「÷(1−廃却率)」で織り込む
廃却率4%ということは、投入したうちの96%しか良品になりません。良品1個あたりの原価は、1個ぶんの原価を0.96で割った額になります。
1,800円 ÷ (1 − 0.04)= 1,800 ÷ 0.96 = 1,875円
良品1個あたり、75円が廃却ぶんです。
ここで、よく見かける計算に「1,800円 × 1.04」があります。
1,800 × 1.04 = 1,872円
4%なら差は3円なので、どちらでも実務上は困りません。ただ、率が大きくなると差が開きます。試作のように廃却率が20%ある品物だと、こうなります。
1,800 × 1.20 = 2,160円
1,800 ÷ 0.80 = 2,250円
1個あたり90円の差です。「×(1+率)」は、少しだけ足りない式だと覚えておくと安心です。理由はシンプルで、不良の率は「投入数に対する割合」なので、割り戻すときは「良品になる割合」で割るのが筋だからです。
手順4:手直しぶんは「時間」で足す
手直しは、材料を失いません。失うのは時間だけです。
手直し率10% × 6分 = 良品1個あたり 0.6分
0.6分 × 60円 = 36円
合わせると
| 項目 | 1個あたり |
|---|---|
| ロスを入れる前 | 1,800円 |
| 廃却ぶん | +75円 |
| 手直しぶん | +36円 |
| ロスを織り込んだ原価 | 1,911円 |
差は1個あたり111円、率にすると約6%です。
50個の注文なら、111円 × 50個 = 5,550円。これが、冒頭の「見積のどこにも行がなかった」ぶんの正体です。毎月50個出るリピート品なら、1年で5,550円 × 12か月 = 66,600円になります。
1回ぶんなら飲み込める額かもしれません。でも、リピート品の単価は一度決まると何年も使われます。最初の見積でロスが抜けると、その抜けが受注のたびにコピーされていきます。
手順5:小ロットだけは「予備◯個」で考える
率で割る方法は、ある程度の数量があるときに向いています。10個や5個の注文では、率がうまく働きません。
たとえば10個の注文で廃却率4%なら、計算上は「0.4個ぶん」のロスです。でも、0.4個だけ作り直すことはできません。1個でも廃却が出れば、段取りをもう一度やり直して1個つくることになります。小ロットで本当に痛いのは、材料よりこの段取りのやり直しです。
そこで多くの現場では、小ロットのときは最初から予備を1個つけて投入するやり方をとります。部品Bの10個の注文なら、こうです。
投入:10個 + 予備1個 = 11個
11個 × 1,800円 = 19,800円
良品10個で割ると = 1,980円/個
率で割った1,875円より高くなりますが、段取りをもう一度やるよりは、ずっと安く済みます。 予備が余ったら、次のリピートに回せる品物かどうかも合わせて考えておくと無駄になりにくいです。
少量品の値決め全体は少量・試作の見積で利益を残す、価格の決め方に、数量ごとの単価を1枚にする話はロット別単価表の作り方 数量で変わる単価を一枚に整理するにまとめてあります。ロス率の計算は、そのままロット別単価表の材料になります。
影響 — ロス率が見えると、何が変わるか
1. 「なぜか合わない」が、説明できるずれになる
月末に見積と実績を並べたとき、合わないぶんのうちどれだけが不良と手直しだったのかが分かります。原因の分かったずれは、次の見積に直せます。振り返りのやり方は見積と実際原価の差を、月末にそっと振り返る手順にあります。
2. 難しい品物に、根拠のある値段がつけられる
公差の厳しい品物、削りにくい材質、試作。「なんとなく高めに」ではなく、「この系統は廃却率が8%あるので」と、理由を持って値段をつけられます。値段を上げる話ではなく、根拠を持つ話です。
3. 改善が、お金の言葉で見えるようになる
ロス率は、工程の成績表でもあります。対策を打って廃却率が4%から2%に下がれば、部品Bの原価は1,875円から約1,837円(1,800 ÷ 0.98)に下がります。不良を減らした現場の努力が、単価の数字にきちんと現れるようになります。その差を利益として残すか、次の見積で値段に還元するかは、会社で選べます。
原因の絞り込みはなぜなぜ分析のやり方、不良の原因を一緒にたどる、仕組みで防ぐ話はポカヨケの作り方、人のミスを仕組みで止める始め方にあります。
4. 不良を「隠すもの」から「数えるもの」にできる
これがいちばん大きいかもしれません。見積にロス率の欄があると、不良の記録は責められる材料ではなく、次の見積を正しくするためのデータになります。記録をつける人の気持ちが、少し軽くなります。
明日やること — ロス率を見積に織り込む5つの手順
手順1:過去3か月の数字を拾う
日報、不良の記録、作業指示書の余白。どこかに残っているものから、次の3つを拾います。
- 投入数(加工を始めた数)
- 廃却数(捨てた数)
- 手直し数(直して良品にした数)と、だいたいの手直し時間
全部の品番でやらなくて大丈夫です。よく出る品番、または似た品物のグループ3つから始めてください。記録がまだなければ、今日から1か月つけるだけで仮の率は出ます(作業日報から工数の実績を集める。次の見積の精度を上げる仕組み)。
手順2:率は「投入数」で割る
ここは間違えやすいところです。
- 廃却率 = 廃却数 ÷ 投入数
- 手直し率 = 手直し数 ÷ 投入数
良品数で割ると、率が少し大きく出てしまいます。分母はいつも「投入数」と決めておくと迷いません。
そして、設備の故障で1ロットまるごと駄目になった、のような突発の事故は、率に入れずに別に置きます。 入れてしまうと、ふだんの見積がずっと高く出てしまいます。事故の再発防止は、見積とは別の話として扱います。
手順3:品物のグループごとに率を持つ
会社全体で1つの率にすると、簡単な品物は高く、難しい品物は安く見積もることになります。材質や公差の厳しさで、2〜3のグループに分けて率を持つのがおすすめです。
- 一般的な公差・削りやすい材質
- 公差が厳しい、または削りにくい材質
- 試作・初めての品物
グループの数は、増やしすぎないでください。3つあれば、ほとんどの見積に対応できます。
手順4:見積の計算書に、ロスの2行を足す
社内の見積計算書に、次の2行を足します。
- 廃却ぶん:(材料費+加工賃)÷(1 − 廃却率)−(材料費+加工賃)
- 手直しぶん:手直し率 × 手直し時間 × 時間チャージ
Excelなら、廃却率と手直し率のセルを1つずつ作って、グループを選ぶと率が入るようにしておくと楽です。見積全体の抜けの点検は見積で「見落としがちな原価」を防ぐ、確認の順番でどうぞ。
手順5:客先に出す見積書では、単価に含める
ロスの2行は、社内で持つための行です。客先に出す見積書では、加工賃や単価の中に含めて出すのが一般的です。
「不良ぶん」という行を客先に見せると、不良のお金を相手に払わせているように受け取られることがあります。ロスは工程の一部なので、加工賃の中に自然に入っているものとして扱うほうが、お互いに気持ちよく話せます。
大事なのは、内訳を自分たちが知っていることです。値段の相談をされたとき、「このグループは廃却がこれくらい出るので」と、落ち着いて説明できます。
なお、不良が出たときの費用負担を取引先とどう取り決めるかは、取引条件そのものに関わる話です。迷う場合は、商工会議所や中小企業の支援機関、顧問の専門家に一度相談してみてください。この記事では、自社の原価を把握するところまでを扱っています。
ロス率を見積に織り込むチェックリスト(コピーして使えます)
今週やること
- よく出る品番(または似た品物のグループ)を3つ選んだ
- 過去3か月の投入数・廃却数・手直し数を拾った
- 手直し1回あたりの時間を、だいたいで控えた
- 自社の時間チャージを確認した
率を出すときに確認すること
- 廃却と手直しを分けて数えた
- 率は投入数で割った(良品数で割っていない)
- 設備故障などの突発の事故は率に入れず、別に置いた
- 品物のグループごとに率を分けた(3つまで)
見積に乗せるときに確認すること
- 廃却ぶんは「÷(1−廃却率)」で計算した
- 手直しぶんは「手直し率 × 手直し時間 × チャージ」で足した
- 小ロット(目安10個前後以下)は、率ではなく予備◯個で考えた
- 社内の計算書では、ロスの2行を分けて持っている
- 客先に出す見積書では、単価に含めた
深追いしない目安
- 率は0.5%きざみで十分です。小数点以下を細かく追わなくて大丈夫です
- 記録がなければ、仮の率から始めて構いません。3か月後に実績で直せば足ります
- 全品番でやらない。よく出る3つが決まれば、ほかはグループの率で間に合います
迷ったときの原則
- ゼロのまま置かない。仮の率でも、入っていれば見直せます
- 廃却と手直しを混ぜない。失うものが違います
- 率が下がったら、見積も直す。改善の成果は、単価に現れていい
よければ、こちらも
- 不良の記録をまだつけていないなら、不良率を記録して傾向をつかむ、簡単な集計の始め方から。
- 手直しか作り直しかで迷う日は、手直しか作り直しか。不良が出た日の判断の順番と記録の残し方が近い話です。
- 端材や切り代のロスは、材料費の歩留まりと端材ロスを見積に織り込む方法で別に扱っています。
- 検査や梱包の時間も抜けやすいところです(検査・梱包・出荷の手間賃。見積から抜けやすい付帯作業の乗せ方)。
- 少量品の値決めは、少量・試作の見積で利益を残す、価格の決め方にまとめました。
- 最初の1個で不良を止める話は、初物検査のやり方。段取り替え後の不良を作り込まない一手にあります。
- 見積と実績のずれを直していく流れは、見積と実際原価の差を、月末にそっと振り返る手順でどうぞ。
不良が出るのは、現場が雑だからではありません。削って、測って、はねて、直して。その繰り返しの中で、良品だけを客先に届けているのが、ものづくりの現場です。はねた1個も、手直しの30分も、品質を守るために使った時間です。
だから、その時間とお金は、見積の中に居場所があっていいのだと思います。
今日できることは、ひとつだけです。よく出る品番をひとつ選んで、先月の投入数と、はねた数を数えてみてください。 割り算を1回すれば、それがその品番のロス率です。
その数字は、現場が品質を守ってきた記録でもあります。見積の式にその1行が入ったとき、はねた1個は「失敗」ではなく、ちゃんと数えられた仕事になります。 一度に全部でなくて大丈夫です。ひとつの品番から、ゆっくり始めてみてください。